Не путать «туризм» с «эмиграцией»: когда инвентаризация не гарантирует наличие залога
В одном из проектов МСЭО, банк столкнулся с типичной для проблемного кредита ситуацией: после начала банкротства имущество заемщика оказалось распределено по нескольким площадкам, а часть техники находилась у третьих лиц.
Формально всё выглядело благополучно: конкурсным управляющим проведена инвентаризация, имущество отражено в документах, залог числится в банковском учёте.
Но главные вопросы остались:
- где находится конкретный предмет залога,
- как подтвердить его готовность к продаже?
Проверка показала: наличие имущества в инвентаризационной описи ещё не означает, что банк располагает физически подтверждённым и контролируемым активом.
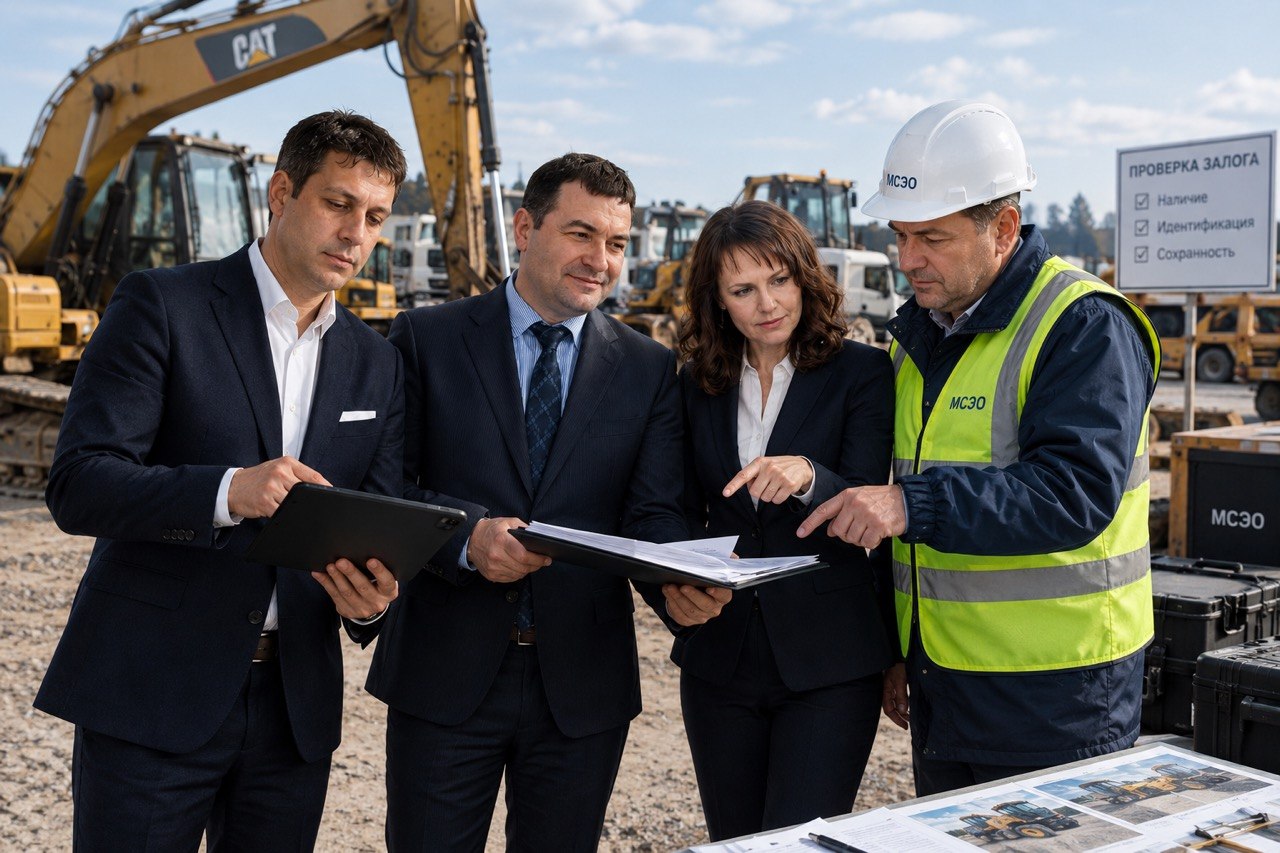
МСЭО рекомендует при проверке распределённого залога сопоставлять банковский реестр с фактическим местонахождением имущества, проверять историю перемещений, физически находить и идентифицировать каждую единицу по VIN, серийному номеру, маркировке и другим индивидуальным признакам. Одновременно фиксируются состояние, комплектность и условия хранения.
Такой подход позволяет увидеть не просто «залог в документах», а какая часть обеспечения реально существует, идентифицирована и находится под контролем банка.
В этом и состоит разница между инвентаризацией и специализированным мониторингом залога: первая фиксирует имущество в процедуре банкротства, второй позволяет банку убедиться в наличии именно своего обеспечения и вовремя выявить расхождения.